親の介護、自分の体調不良、いつ来るか分からない|50代から考える、仕事とお金と時間
 京極 佐和野
50代になると、親の介護も、自分の体調不良も、いつ来るか分かりません。この記事を読むと、50代の親の介護や自分の入院に、お金と時間の両方から備えるために、今できることがわかります。
「親の介護は、まだ先のこと」。そう思っていても、50代の親の介護は、ある日の電話一本で始まることがあります。転んで入院した、物忘れが増えた、一人での通院が難しくなった。始まる時期も、続く長さも、前もっては分かりません。
50代は、多くの方にとって、親が70代後半から80代にさしかかる時期です。同時に、自分自身の体にも変化が出てくる年代です。保険の仕事をしていたころ、50代になると保険料がぐっと上がり、加入のときの告知で治療中や治療歴を書く方も増えると感じていました。厚生労働省の資料でも、1人当たりの医療費は年齢とともに上がり、50代後半は40代前半のおよそ1.8倍です(令和5年度)。
介護も入院も、お金だけでなく、時間も費やします。このコラムでは、その両方から、今のうちにできる備えを考えます。
入院すると、自分の時間も、家族の時間も必要になる
私自身、9月に自宅で転んで骨折しました。全治6か月の重傷です。治るまでの間は、思うように働けません。1週間後に決まっていた講座3本は、断念するしかありませんでした。自営なので、働けない間は収入が入りません。入院給付金は日額1万円で、それだけでは足りませんでした。
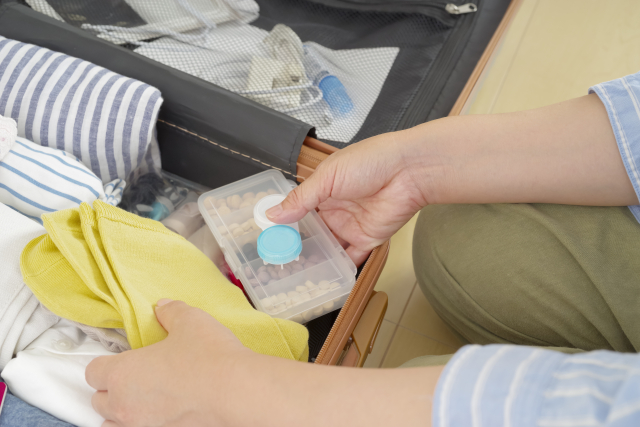
時間を費やすのは、自分だけではありません。入院の準備、手術の日の付き添い、身の回りの物の用意と、家族の時間も使います。コロナ以降は面会が厳しくなり、食事のときにお茶が出ない病院もあって、飲む水まで自分たちで用意しなければなりません。
家族の時間を減らす方法もあります。病院によっては、病衣やタオル、歯ブラシなどの日用品を借りられるサービスがあります。私の入院先では1日540円でした。高いか安いかは人によって違いますが、洗濯をしなくて済みます。私は、急性期の病院ではこのサービスを使い、リハビリの病院では、洗濯機と乾燥機が置いてあったので、自分のパジャマで過ごしました。最初に知って準備していれば、少しだけでも本人と家族の負担は少なくなります。
子どもの世話にはなりたくない。そう思っていても、いざ入院となると、家族の手を借りる場面は出てきます。私の家族も職場に気を遣い、手術の日のほかは、休みの日にしか来られませんでした。転院も、一人でした。
50代の親の介護、前もって聞いておきたいこと
親の世代では、介護が必要になる人の割合が、75歳を過ぎるとぐんと上がります。要支援・要介護と認定された人は、75〜79歳で8人に1人ほど、80代前半で4人に1人ほど、85〜89歳ではおよそ半数です。認知症 も同じように、80代前半で6人に1人ほど、85〜89歳で3人に1人ほどになります。ちょうど、50代の方の親御さんの年代です。
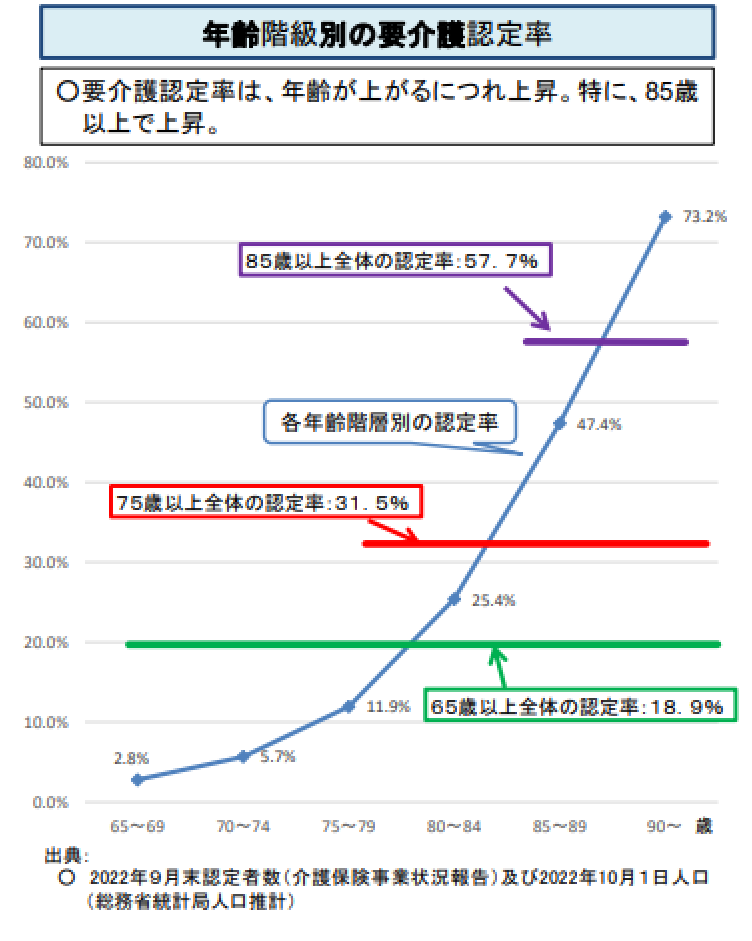
いざというときに慌てないよう、親が元気なうちに、次のことを聞いておくと安心です。
- どんな医療保険に入っているか
- かかりつけ医はあるか
- 日ごろかかっている病気はあるか
- 膝や股関節など、体に気になるところはないか(特に女性)
- 介護が必要になったら、どこで暮らしたいか
- 介護や入院のお金を、どこから出すつもりか(年金や預貯金など)
- 健康保険証、財布、通帳、民間医療保険証券の置き場所(家族に伝えやすいよう、まとめておく)
入院の準備もしておきましょう。洗面用具、着替え2〜3日分、パジャマなどをバッグに詰めておけば、急な入院でも慌てずに済みます。お金は、いったん子どもが立て替えてもよいでしょう。
これは、親のためだけではありません。50代の自分にも、そのまま当てはまります。自分の保険証券や通帳の置き場所、かかりつけ医、入院の準備も、家族に伝わるようにしておきましょう。
介護休暇は、通院の付き添いのような短い用事にも、1時間単位で使える休みです。
けれど、制度があっても、職場に気を遣って言い出しにくい方もいます。取りにくい雰囲気の職場もあるでしょう。だからこそ、日ごろの勤め方や、職場の人とのつきあいにも、気を配っておきたいところです。親の介護に限らず、50代は自分もいつ体調を崩すか分かりません。いざというときに頼り合える関係が、何よりの備えになります。
関連コラム
「いつか」を「何歳までに」に置き換えると、今やることが見えてきます。
あと何年、何に時間を使う?
介護で働き方を変えるとき、働き方によって使える制度が違います。その違いを整理しています。
50代からの働き方、いくつ知っていますか
制度はある。使えるかどうかは、日ごろの職場との関係しだい
お金と時間、両方から備える
介護や入院には、お金が出ていくもの、時間を使うもの、その両方のものがあります。お金は、保険や蓄えで備えられます。時間は、職場との関係や、家族との分担で備えます。
お金のことで、先に確かめておきたいのは、親の介護のお金を、誰のお金から出すかです。親の年金や預貯金でまかなえるのか、子どもが出すことになるのか。ここがあいまいなままだと、50代の自分の老後資金が、知らないうちに減っていくことがあります。きょうだいがいる方は、お金と役割の分担を、親が元気なうちに話しておけると安心です。そして、自分自身の介護や入院のときに、どのお金でまかなうかも、あわせて考えておきましょう。
独身の方や、親と同居して一人で看ている方は、なおさらです。自分が体調を崩したとき、代わってくれる人がいません。お住まいの地域の地域包括支援センターなど、相談できる先を早めに知っておくことも、時間の備えになります。
自分のこれからの予定と重ねて、「このころ、親の介護が始まりそう」「この年齢までに、働き方を見直しておきたい」と書き出してみると、何から準備すればよいかが見えてきます。
独立系のファイナンシャル・プランナーとして、そしてキャリアコンサルタントとして、お金と働き方の両方から、介護と仕事の両立を一緒に考えています。
次の一歩
これからのライフデザインを軸に、お金とキャリアを一緒に考えてみませんか?
何から始めればいいか、まずは話してみたい方へ
親の介護とお金のことが、気になり始めた方へ
まずは情報を受け取りたい方へ。コラムの更新やお知らせを、月に1回ほどお届けします。
この記事を書いた人
京極 佐和野(きょうごく さわの)
ライフバランスメンター/FPオフィス ミラボ(福岡・筑紫野)
相談業務に30年以上従事。CFP®(1級FP技能士)・国家資格キャリアコンサルタント。金融商品の販売を行わない立場で、資産形成・運用・年金といった「お金の設計」を土台に、働き方や生き方全体の調和を整える「ライフバランスメンター」として活動。公的就労支援や学び直しの現場経験も活かし、50代からの持続可能な人生設計に伴走しています。
代表プロフィールの詳細はこちら
選び直すための本棚はこちら